アルバイトやパートのように雇用契約を伴う副業では、副収入が「給与所得」になります。給与所得は、雑所得や事業所得と違って手続きの選択肢が少なく、勤務先に知られやすい形です。
この記事では、知られる経路が具体的に2つしかないことと、そのうち住民税の経路は制度上どうにもならないことを説明します。
「役所に頼めば住民税を分けられる」という説明を見かけますが、給与所得については制度上できません。その根拠と、代わりに取れる選択肢まで確認できます。
給与所得の副業が勤務先に知られる2つの経路
副業がアルバイトやパートの場合、副業所得の種類は正社員として働くのと同様に「給与所得」に該当します。
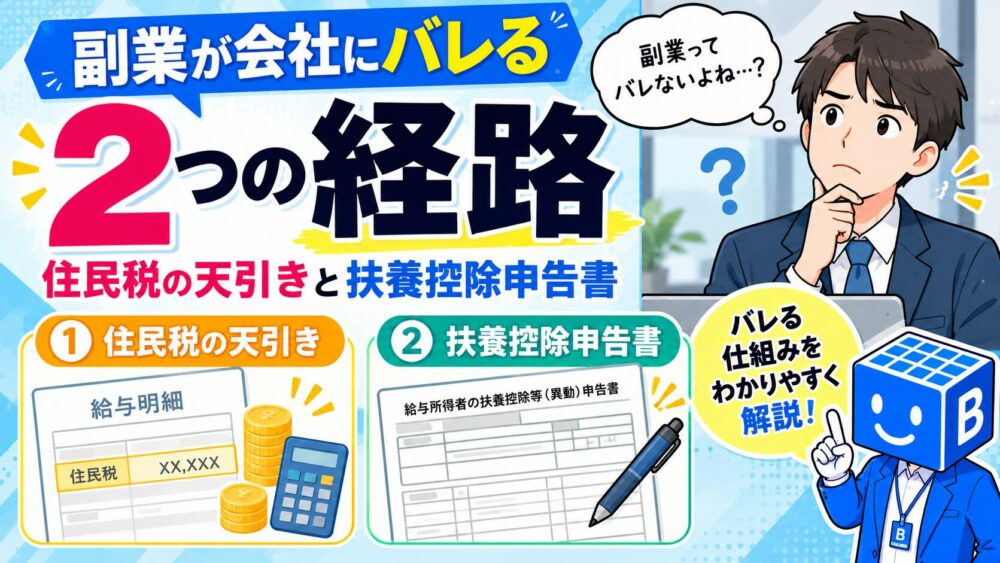
この場合は、本業の会社にバレる可能が高いです。バレるパターンは次の2つです。
・給与所得者の扶養控除等(異動)申告書の提出
・住民税の納付
順に解説していきます。
給与所得者の扶養控除等(異動)申告書を誤って提出する
「給与所得者の扶養控除等(異動)申告書」とは、年末調整のための提出書類の一つです。年末調整は1か所の勤務先でしか行えないので、通常、副業をしている場合は給与の多い本業の会社のみに提出します。
この「給与所得者の扶養控除等(異動)申告書」を副業の会社にも誤って提出してしまうことが、副業が会社にバレるパターンの1つです。
この経路について「税務署から本業の会社に連絡がいく」と書かれていることがありますが、そうした運用は公表されていません。確実に言えるのは、両方で年末調整が行われると基礎控除などが二重に適用され、所得税が正しく計算されないことです。その場合は自分で確定申告をして精算する必要があります。
扶養控除等(異動)申告書でバレない対策
対策方法は、副業先で勤務を始める際に、本業の会社で年末調整を行う旨をしっかりと伝えること。副業の会社には、「給与所得者の扶養控除等(異動)申告書」を提出しないことです。
※副業の会社には、源泉徴収税額表は乙欄で処理してもらう必要があります。副業先で勤務を始める際は、こちらも合わせて依頼しましょう。
『補足』
源泉徴収税額表とは、従業員の給与水準や扶養家族の人数に応じて定めた税額の一覧表であり、
「給与所得者の扶養控除等申告書」の提出がないの方は、「甲」「乙」「丙」欄のうち「乙」欄で処理されます。
副収入分の住民税が会社から天引きされる
副業で得た所得分の住民税が会社から天引きされてしまうことで、経理に副業が気づかれる可能性があります。会社は、従業員の1年間の給料の合計額を記載した給与支払報告書を、各従業員の住んでいる役所に提出する義務があります。
また役所は、本業先と副業先の会社から届いた2枚の給与支払報告書をもとに給与支払額を合算して、住民税の金額を計算します。このとき住民税は、2社に分けて天引きされるのではなく、主たる給与の支払者から一括して天引きされます。
本業・副業共に給与所得の場合は、副業給与分を含む住民税の金額が記載された通知書が本業の会社に送られ、給料から天引きされることになります。
そうなると、本業給与分よりも高い住民税を天引きされるため、会社に副業がバレてしまいます。
【重要】住民税を分けることは、給与所得ではできません
この経路の対策として「役所に連絡して普通徴収(自分で払う)に切り替えてもらう」という方法が紹介されることがあります。給与所得については、これはできません。
国税庁の確定申告書の案内には、徴収方法を選べる範囲がこう示されています。
給与・公的年金等に係る所得以外の所得に対する住民税については、徴収方法を選択することができます
出典:国税庁「確定申告書等作成コーナー|住民税の徴収方法の選択」(2026年9月10日確認)
つまり選択できるのは給与以外の所得だけで、給与所得分の住民税は給与から差し引かれます。東京都主税局も、給与所得者の個人住民税は原則として特別徴収の方法により徴収しなければならず、従業員の希望で普通徴収を選ぶことはできないとしています。
出典:東京都主税局「個人住民税の特別徴収推進ステーション」(2026年9月10日確認)
役所に依頼しても、制度上認められていない取り扱いです。できることとして紹介するのは適切ではないため、この記事では勧めません。
では何ができるのか
取れる選択肢は2つです。
・就業規則を確認し、必要なら許可を得てから始める(これが本来の順序です)
・給与所得にならない働き方を選ぶ(業務委託なら、その所得分の住民税は普通徴収を選択できます)
2つ目が、住民税の経路を避けられる唯一の方法です。雇用契約ではなく業務委託で受ける仕事なら、確定申告書で「自分で納付」を選べます。ただし勤務先の就業規則が副業自体を禁じている場合は、契約形態を変えても規則違反であることは変わりません。
業務委託で受けられる仕事から始めれば、住民税の徴収方法を自分で選べます
まとめ
副業が給与所得になる場合、住民税の経路は制度上避けられません。役所の裁量で変わるものではなく、給与所得の住民税は主たる給与から天引きされる仕組みです。
扶養控除等(異動)申告書の経路は、副業先に提出しなければ避けられます。一方で住民税の経路は、給与所得を選んだ時点で発生します。
就業規則で副業が禁止されているなら、避ける方法を探すのではなく、許可を得るか、副業をしないかのどちらかです。どうしても収入を増やす必要があるなら、まず就業規則を確認して、業務委託が認められる範囲かどうかを見てください。